
Das neue Altersvorsorgedepot ab 2027: Eine große Chance für Ihre Altersvorsorge, aber passt es auch zu Ihrem Leben?
Bis zu 540 Euro staatliche Grundzulage im Jahr, zusätzliche Kinderzulagen und die Möglichkeit, mit ETFs langfristig Vermögen aufzubauen: Das neue Altersvorsorgedepot bringt frischen Wind in die private Altersvorsorge. Wir von Meister Finanzstrategen in Ravensburg begrüßen diese Entwicklung ausdrücklich. Gleichzeitig möchten wir erklären, warum eine gute Altersvorsorge weit mehr ist als ein günstiges Depot und eine attraktive staatliche Förderung.
Das Wichtigste in Kürze
- Das Altersvorsorgedepot soll ab dem 1. Januar 2027 angeboten werden.
- Bis zu 540 Euro Grundzulage im Jahr, dazu bis zu 300 Euro je Kind und einmalig 200 Euro für Berufseinsteiger unter 25.
- Anlage in Fonds und ETFs ohne Beitragsgarantie: höhere Renditechancen, aber auch Kursverluste sind möglich.
- Im Ruhestand wird die gesamte Auszahlung versteuert, auch die eigenen Beiträge und die Zulagen.
- Steuerlich interessante Alternative: Bei einer privaten ETF-Rentenversicherung ist bei Kapitalauszahlung nach mindestens zwölf Jahren und ab 62 grundsätzlich nur die Hälfte des Gewinns zu versteuern.
- Wer vorzeitig an das Geld geht, muss Zulagen und Steuervorteile in der Regel zurückzahlen.
Endlich bekommt die private Altersvorsorge mehr Aufmerksamkeit
Hand aufs Herz: Wer beschäftigt sich schon gerne mit seiner Rente, wenn der Ruhestand noch 20 oder 30 Jahre entfernt ist? Die meisten Menschen haben zunächst andere Dinge im Kopf. Die Familie, den Beruf, die Finanzierung des Eigenheims oder einfach die vielen Ausgaben des täglichen Lebens.
Und trotzdem wissen wir alle: Die gesetzliche Rente allein wird für viele Menschen nicht ausreichen, um ihren gewohnten Lebensstandard im Alter aufrechtzuerhalten.
Deshalb freuen wir uns bei Meister Finanzstrategen in Ravensburg über die neue Altersvorsorgereform. Mit dem Altersvorsorgedepot schafft der Gesetzgeber neue Möglichkeiten, staatliche Förderung mit den Chancen des Kapitalmarkts zu verbinden. Das ist aus unserer Sicht ein wichtiger Schritt in die richtige Richtung. Denn die Reform macht nicht nur neue Anlageformen zugänglich. Sie sorgt hoffentlich auch dafür, dass sich mehr Menschen frühzeitig Gedanken über ihre finanzielle Zukunft machen.
Nur weil der Staat eine Anlage fördert, muss diese noch lange nicht für jeden Menschen die beste Altersvorsorge sein.
Warum das so ist, möchten wir Ihnen in diesem Artikel erklären.
Was ist das neue Altersvorsorgedepot überhaupt?
Das Altersvorsorgedepot ist eine neue Form der staatlich geförderten privaten Altersvorsorge. Anders als bei der bisherigen Riester-Rente kann das Geld ohne verpflichtende Beitragsgarantie in Investmentfonds und ETFs angelegt werden. Das eröffnet langfristig höhere Renditechancen, weil ein größerer Teil des angesparten Vermögens am Kapitalmarkt investiert werden kann.
Natürlich bedeutet das auch, dass der Wert des Depots schwanken kann. Kursverluste sind möglich, und das eingezahlte Kapital ist bei einem garantiefreien Altersvorsorgedepot nicht geschützt.
Für die Geldanlage stehen unterschiedliche Modelle zur Verfügung:
- Standarddepot: Die Geldanlage wird weitgehend durch eine vorgegebene Anlagestrategie gesteuert. Die Aufteilung der Anlagen kann sich im Laufe der Jahre verändern.
- Individuelles Altersvorsorgedepot: Innerhalb der gesetzlichen Vorgaben bestehen größere Auswahlmöglichkeiten.
- Produkte mit Garantien: Daneben wird es weiterhin staatlich geförderte Altersvorsorgeprodukte mit Garantien geben.
Das neue Altersvorsorgedepot ist also keine gewöhnliche Wertpapieranlage, sondern ein speziell für die Altersvorsorge vorgesehenes Produkt mit staatlicher Förderung und besonderen gesetzlichen Regeln.
Wie viel Geld gibt der Staat dazu?
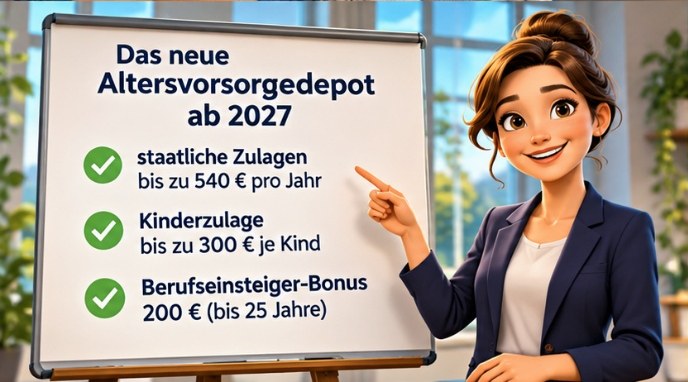
Das ist sicherlich eine der interessantesten Neuerungen. Die staatliche Förderung richtet sich künftig stärker danach, wie viel Geld Sie selbst in Ihre Altersvorsorge einzahlen:
- Für die ersten 360 Euro jährlichen Eigenbeitrag erhalten Sie eine Grundzulage von 50 Prozent.
- Für weitere Eigenbeiträge bis zu insgesamt 1.800 Euro im Jahr beträgt die Grundzulage 25 Prozent.
Dadurch können Sie jährlich bis zu 540 Euro Grundzulage erhalten.
Die staatliche Grundzulage im Überblick
| Eigener Sparbeitrag monatlich | Eigenbeitrag jährlich | Staatliche Grundzulage jährlich |
|---|---|---|
| 10 € | 120 € | 60 € |
| 25 € | 300 € | 150 € |
| 50 € | 600 € | 240 € |
| 100 € | 1.200 € | 390 € |
| 150 € | 1.800 € | 540 € |
Wer beispielsweise monatlich 150 Euro einzahlt, erhält bei entsprechender Förderberechtigung zusätzlich 540 Euro jährlich vom Staat. Das ist eine attraktive Förderung, die den langfristigen Vermögensaufbau unterstützen kann.
Familien profitieren zusätzlich
Besonders interessant wird die neue Förderung für Familien mit Kindern. Für jedes zulageberechtigte Kind können bis zu 300 Euro Kinderzulage pro Jahr hinzukommen. Bereits bei einem jährlichen Eigenbeitrag von 300 Euro kann die volle Kinderzulage erreicht werden.
Beispiel: ein Elternteil mit zwei zulageberechtigten Kindern
| Maximale Grundzulage | 540 Euro |
| Kinderzulage für zwei Kinder | 600 Euro |
| Staatliche Zulagen pro Jahr | 1.140 Euro |
Dabei müssen die jeweiligen Voraussetzungen für Grund- und Kinderzulage erfüllt sein.
Ein zusätzlicher Bonus für junge Menschen
Wer vor Vollendung des 25. Lebensjahres einen förderfähigen Altersvorsorgevertrag abschließt, kann zusätzlich einen einmaligen Berufseinsteigerbonus von 200 Euro erhalten. Wir finden es besonders positiv, dass junge Menschen dadurch motiviert werden, frühzeitig mit der Altersvorsorge zu beginnen. Denn gerade bei langfristigen Kapitalanlagen ist Zeit einer der wichtigsten Erfolgsfaktoren.
Gibt es auch steuerliche Vorteile?
Ja. Neben den Zulagen kann sich über den Sonderausgabenabzug ein zusätzlicher steuerlicher Vorteil ergeben. Das Finanzamt prüft dabei, ob der steuerliche Vorteil aus dem Sonderausgabenabzug höher ist als die bereits gewährten Zulagen. Ein zusätzlicher Steuervorteil entsteht nur, soweit die steuerliche Entlastung den Zulagenanspruch übersteigt. Ob und in welcher Höhe das der Fall ist, hängt von Ihrer persönlichen steuerlichen Situation ab.
Und damit kommen wir zu einem Punkt, der aus unserer Sicht bei der Diskussion über das neue Altersvorsorgedepot viel zu wenig Beachtung findet.
Staatliche Förderung ist gut. Aber was bleibt später nach Steuern übrig?
Wir erleben in unserer Beratung in Ravensburg immer wieder, dass sich Menschen bei der Altersvorsorge vor allem für die Höhe der monatlichen Sparrate, die Rendite und mögliche staatliche Zuschüsse interessieren. Das ist verständlich. Aber eigentlich müssten wir uns noch eine andere Frage stellen:
Wie viel von meinem angesparten Vermögen steht mir später tatsächlich zur Verfügung?
Denn beim geförderten Altersvorsorgedepot gilt grundsätzlich die sogenannte nachgelagerte Besteuerung. Das bedeutet: Die staatliche Förderung und mögliche steuerliche Vorteile während der Ansparphase stehen einer späteren Besteuerung der Auszahlungen gegenüber. Und dabei gibt es einen entscheidenden Unterschied zu anderen Anlageformen.
Beim geförderten Altersvorsorgedepot wird grundsätzlich die gesamte Auszahlung besteuert
Nicht nur der erwirtschaftete Gewinn, sondern die gesamte Auszahlung aus dem geförderten Altersvorsorgevermögen unterliegt grundsätzlich der Einkommensteuer. Dazu gehören auch die ursprünglich selbst eingezahlten Beiträge und die erhaltenen staatlichen Zulagen. Wie hoch die tatsächliche Steuerbelastung später ausfällt, hängt vom persönlichen Einkommensteuersatz im Ruhestand ab. Bei nicht geförderten Beiträgen können abweichende steuerliche Regelungen gelten.
Die oft unterschätzte Alternative: ETF-Rentenversicherung mit Steuervorteil ab 62
Viele Menschen wissen gar nicht, dass es neben der staatlich geförderten Altersvorsorge eine weitere interessante Möglichkeit gibt: die private fondsgebundene Rentenversicherung mit ETFs, auch Schicht 3 genannt. Wir sprechen im Folgenden kurz von der ETF-Rentenversicherung. Auch hier legen Sie Ihr Geld langfristig in Investmentfonds und ETFs an und nutzen die Chancen der Kapitalmärkte.
Der entscheidende Unterschied liegt bei der Steuer. Beim geförderten Altersvorsorgedepot wird die spätere Auszahlung grundsätzlich vollständig versteuert. Bei der ETF-Rentenversicherung gilt ein besonderes Steuerprivileg: Nach mindestens zwölf Jahren Vertragslaufzeit und bei einer Kapitalauszahlung nach Vollendung des 62. Lebensjahres müssen Sie grundsätzlich nur die Hälfte des erzielten Gewinns mit Ihrem persönlichen Einkommensteuersatz versteuern.
Beispiel: 100.000 Euro eingezahlt, 160.000 Euro ausgezahlt
| Ausgezahltes Kapital | 160.000 Euro |
| Ihre Einzahlungen | 100.000 Euro |
| Erwirtschafteter Gewinn | 60.000 Euro |
| Davon zu versteuern (die Hälfte) | 30.000 Euro |
| Einkommensteuer bei angenommenen 30 Prozent | 9.000 Euro |
| Bleibt Ihnen nach dieser Steuer | 151.000 Euro |
Bei fondsgebundenen Verträgen kann zusätzlich eine Freistellung von 15 Prozent auf die Investmenterträge hinzukommen. Dann sind rechnerisch nur noch 42,5 Prozent dieser Gewinne zu versteuern. Das Beispiel berücksichtigt das noch nicht.
Vereinfachte Modellrechnung nach derzeitiger Rechtslage. Sie unterstellt, dass die steuerlichen Voraussetzungen erfüllt sind, und einen angenommenen Steuersatz. Ihre persönliche Steuerwirkung kann abweichen.
Lieber eine lebenslange Rente? Auch das ist möglich. Dann wird grundsätzlich nur der gesetzlich festgelegte Ertragsanteil der Rente besteuert. Wie hoch dieser ausfällt, hängt von Ihrem Alter bei Rentenbeginn ab.
Wir betrachten immer beide Seiten: die Förderung heute und die Besteuerung morgen.
Eine ETF-Rentenversicherung ist dabei nicht automatisch besser als ein staatlich gefördertes Altersvorsorgedepot. Auch Kosten, Anlageauswahl und Vertragsbedingungen beeinflussen das Ergebnis erheblich.
Und wie sieht es bei einem normalen ETF-Depot aus?
Bei einem gewöhnlichen Wertpapierdepot werden grundsätzlich die steuerpflichtigen Kapitalerträge besteuert. Dabei gelten regelmäßig 25 Prozent Kapitalertragsteuer zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Bei Aktienfonds kann zusätzlich eine Teilfreistellung von 30 Prozent zur Anwendung kommen. Auch der Sparer-Pauschbetrag und gegebenenfalls die Vorabpauschale spielen eine Rolle. Dafür erhält ein normales ETF-Depot keine staatlichen Altersvorsorgezulagen.
| Altersvorsorgedepot | ETF-Rentenversicherung (Schicht 3) | Normales ETF-Depot | |
|---|---|---|---|
| Staatliche Zulagen | Ja, bis zu 540 Euro im Jahr plus Kinderzulagen | Nein | Nein |
| Was wird versteuert? | Die gesamte Auszahlung, auch eigene Beiträge und Zulagen | Kapital nach mindestens 12 Jahren und ab 62: nur die Hälfte des Gewinns. Lebenslange Rente: der Ertragsanteil | Die Kapitalerträge |
| Steuersatz | Persönlicher Einkommensteuersatz im Ruhestand | Persönlicher Einkommensteuersatz | 25 Prozent Kapitalertragsteuer plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer, Teilfreistellung bei Aktienfonds |
Welche Variante steuerlich am günstigsten ist, lässt sich deshalb nicht pauschal beantworten. Es kommt auf die persönliche Situation, die Anlagedauer, die Kosten, die spätere Auszahlung und die dann geltenden steuerlichen Verhältnisse an. Genau deshalb halten wir es für problematisch, Altersvorsorge ausschließlich anhand der staatlichen Förderung zu beurteilen.
Eine Frage, die wir besonders wichtig finden: Wann brauchen Sie Ihr Geld eigentlich?
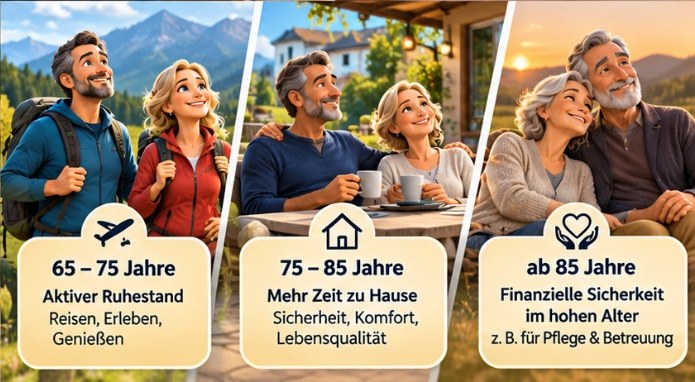
Stellen Sie sich vor, Sie gehen mit 65 oder 67 Jahren in den Ruhestand. Sie sind gesund, möchten reisen, vielleicht ein Wohnmobil kaufen, mehr Zeit mit Ihrem Partner verbringen oder endlich Dinge erleben, für die während des Berufslebens die Zeit gefehlt hat. Vielleicht möchten Sie auch Ihre Kinder finanziell unterstützen oder Ihr Zuhause noch einmal modernisieren.
Gerade die ersten Jahre des Ruhestands sind für viele Menschen eine besonders aktive Lebensphase. Und häufig wird in dieser Zeit auch mehr Geld für Freizeit, Reisen und persönliche Wünsche benötigt.
Mit zunehmendem Alter verändern sich möglicherweise die Bedürfnisse. Vielleicht reisen Sie mit 82 Jahren weniger als mit 67. Vielleicht werden längere Unternehmungen anstrengender. Vielleicht verbringen Sie mehr Zeit zu Hause. Andererseits können im hohen Alter auch neue Kosten entstehen, etwa für Pflege, Betreuung oder Unterstützung im Alltag.
Warum sollte Ihre Altersvorsorge jedes Jahr nach demselben Schema Geld auszahlen, wenn Ihr tatsächlicher Bedarf im Laufe des Lebens ganz unterschiedlich sein kann?
Eine Besonderheit des Altersvorsorgedepots: Die Auszahlung im Ruhestand
Beim neuen Altersvorsorgedepot können Sie für die Auszahlungsphase grundsätzlich zwischen einer lebenslangen Rentenzahlung und einem zeitlich befristeten Auszahlungsplan wählen. Für den Auszahlungsplan gilt:
- Er muss mindestens bis zur Vollendung des 85. Lebensjahres laufen. Eine längere Laufzeit ist möglich.
- Das vorhandene Kapital wird über die vereinbarte Laufzeit ausgezahlt.
- Die Höhe der monatlichen Auszahlung wird zu Beginn und anschließend in Abständen von höchstens drei Jahren neu berechnet.
- Dafür werden jeweils mindestens 80 Prozent des noch vorhandenen Kapitals auf die verbleibenden Monate verteilt.
Die tatsächliche Auszahlung kann sich dadurch im Laufe des Ruhestands verändern. Je nach Wertentwicklung, gewählter Auszahlungsquote und verbleibender Laufzeit können die monatlichen Leistungen steigen oder sinken. Bei einer positiven Kapitalentwicklung kann es durchaus dazu kommen, dass im höheren Alter deutlich höhere monatliche Beträge ausgezahlt werden als zu Beginn des Ruhestands. Doch ist das wirklich immer sinnvoll?
Mehr Geld mit 83 Jahren als mit 67 Jahren?
Wir möchten diese Frage bewusst stellen. Denn eine Altersvorsorge sollte nicht nur mathematisch funktionieren, sondern zu den tatsächlichen Bedürfnissen eines Menschen passen. Was nützt Ihnen eine besonders hohe Auszahlung im Alter von 83 Jahren, wenn Sie das Geld vielleicht schon mit 68 Jahren für eine große Reise, eine Anschaffung oder einen persönlichen Lebenstraum benötigt hätten?
Natürlich gibt es auch Menschen, die im hohen Alter besonders viel Geld benötigen, beispielsweise für Pflege oder eine bessere Versorgung. Aber genau darum geht es uns: Nicht jeder Mensch hat denselben finanziellen Bedarf. Und nicht jede Lebensphase stellt dieselben Anforderungen. Ein standardisierter Auszahlungsplan kann diese persönlichen Unterschiede nicht automatisch berücksichtigen.
Endet der Auszahlungsplan beispielsweise mit 85 Jahren, erfolgen daraus anschließend keine weiteren Zahlungen mehr. Wer deutlich älter wird, benötigt deshalb weiterhin andere Einkommensquellen. Eine lebenslange Rente kann hier einen wichtigen Beitrag zur finanziellen Sicherheit leisten.
Warum wir häufig verschiedene Vorsorgeformen miteinander kombinieren
Aus unserer Sicht muss man sich nicht grundsätzlich zwischen einem staatlich geförderten Altersvorsorgedepot und einer privaten fondsgebundenen Rentenversicherung entscheiden. Vielmehr kann gerade die Kombination sinnvoll sein. So entstehen verschiedene Bausteine, die unterschiedliche Aufgaben erfüllen:
- Das Altersvorsorgedepot für die Förderung. Es bietet attraktive staatliche Zulagen und die Möglichkeit, langfristig in ETFs und andere geeignete Kapitalanlagen zu investieren.
- Eine ETF-Rentenversicherung für Steuervorteile und Flexibilität. Sie verbindet die Renditechancen von Fonds und ETFs mit besonderen steuerlichen Möglichkeiten im Alter. Je nach Vertrag wählen Sie zwischen Kapitalauszahlung und lebenslanger Rente. Bei einer Kapitalauszahlung ab 62 ist grundsätzlich nur die Hälfte des Gewinns zu versteuern. Auch Hinterbliebenenregelungen lassen sich vereinbaren.
- Ein frei verfügbares ETF-Depot für Flexibilität. Es ist sinnvoll, wenn Kapital unabhängig von gesetzlichen Altersvorsorgeregeln verfügbar bleiben soll, etwa für größere Wünsche oder unerwartete Ausgaben.
Das bedeutet allerdings nicht, dass eine Kombination automatisch immer die günstigste oder beste Lösung ist. Auch die Kosten und Vertragsbedingungen einer privaten Rentenversicherung müssen sorgfältig geprüft werden.
Eine Altersvorsorge sollte nicht nur auf einen möglichst hohen Depotwert ausgerichtet sein. Sie sollte Ihnen ermöglichen, Ihren Ruhestand nach Ihren eigenen Vorstellungen zu gestalten.
Warum ein günstiges Standarddepot nicht automatisch eine persönliche Altersvorsorgeberatung ersetzt
Wir begrüßen ausdrücklich, dass moderne digitale Anbieter und Neobroker die Geldanlage einfacher und häufig kostengünstiger gemacht haben. Das ist eine positive Entwicklung. Auch das neue Standard-Altersvorsorgedepot kann für viele Menschen eine gute Lösung sein. Die gesetzlichen Vorgaben sollen eine einfache Handhabung ermöglichen und die Effektivkosten begrenzen.
Aber es gibt einen entscheidenden Unterschied zwischen einem günstigen Anlageprodukt und einer individuellen Altersvorsorgestrategie. Ein Standarddepot kennt Ihre persönliche Lebensplanung nicht. Es weiß nicht,
- ob Sie mit 63 Jahren aufhören möchten zu arbeiten,
- ob Sie eine Immobilie besitzen, größere Erbschaften erwarten oder Ihre Kinder später finanziell unterstützen möchten,
- ob Sie verheiratet sind, welche Absicherung Ihr Partner benötigt oder ob Sie im Ruhestand größere Geldbeträge auf einmal zur Verfügung haben möchten,
- welche anderen Rentenansprüche, Versicherungen oder Vermögenswerte bereits vorhanden sind.
All diese Fragen können aber entscheidend dafür sein, welche Altersvorsorge tatsächlich zu Ihnen passt. Ein günstiger Onlineabschluss kann ein sinnvoller erster Schritt sein. Eine durchdachte Ruhestandsplanung geht jedoch deutlich weiter.
Was passiert eigentlich, wenn das Leben anders verläuft als geplant?
Niemand kann heute mit Sicherheit vorhersagen, wie sein Leben in 20 oder 30 Jahren aussehen wird. Deshalb sollten wir bereits beim Abschluss einer Altersvorsorge darüber sprechen, was bei unerwarteten Veränderungen passiert.
Was passiert mit meinem Altersvorsorgedepot, wenn ich während der Ansparphase versterbe?
Das angesparte Vermögen ist grundsätzlich nicht einfach verloren. Allerdings gelten bei staatlich geförderten Altersvorsorgeverträgen besondere Regeln:
- Eine Übertragung auf einen begünstigten Altersvorsorgevertrag des Ehepartners kann unter bestimmten Voraussetzungen ohne Rückzahlung der Förderung erfolgen.
- Bei einer Auszahlung an andere Erben können dagegen staatliche Zulagen und steuerliche Vorteile zurückgefordert werden. Zusätzlich können steuerliche Folgen entstehen.
Wer sein Vermögen später möglichst flexibel an Kinder oder andere Angehörige weitergeben möchte, sollte diese Regelungen frühzeitig berücksichtigen.
Was passiert im Todesfall während der Auszahlungsphase?
Das hängt wesentlich von der gewählten Auszahlungsform ab. Bei einem befristeten Auszahlungsplan kann das noch vorhandene Restkapital grundsätzlich vererbbar sein. Dabei sind die jeweiligen steuerlichen und förderrechtlichen Regelungen zu beachten.
Bei einer lebenslangen Rentenversicherung hängt die Versorgung der Hinterbliebenen davon ab, welche Leistungen vertraglich vereinbart wurden. Eine Rentengarantiezeit oder eine Hinterbliebenenrente kann beispielsweise andere Ergebnisse bewirken als eine reine lebenslange Rente ohne zusätzliche Absicherung. Deshalb sollte die Todesfallregelung niemals nur eine Randnotiz im Vertrag sein.
Was passiert, wenn ich arbeitslos werde oder meine Beiträge nicht mehr bezahlen kann?
Gerade bei langfristigen Verträgen ist das eine wichtige Frage. Grundsätzlich kann ein Altersvorsorgevertrag während der Ansparphase ruhend gestellt werden. Das bereits angesparte Kapital bleibt im Vertrag und unterliegt weiterhin der Entwicklung der gewählten Kapitalanlagen.
Wenn keine neuen Beiträge eingezahlt werden, können allerdings auch die entsprechenden staatlichen Zulagen entfallen. Bei einer längeren Arbeitslosigkeit ist außerdem zu prüfen, ob die persönlichen Voraussetzungen für die Förderung weiterhin erfüllt sind. Eine vorübergehende finanzielle Schwierigkeit muss deshalb nicht automatisch zur Kündigung führen.
Kann ich mein Altersvorsorgedepot vorzeitig kündigen und mir das Geld auszahlen lassen?
Grundsätzlich ist eine vorzeitige Verfügung möglich, sie kann jedoch erhebliche finanzielle Nachteile haben. Bei einer förderschädlichen Auszahlung müssen staatliche Zulagen und gewährte steuerliche Vorteile regelmäßig zurückgezahlt werden. Außerdem können weitere steuerliche Folgen entstehen.
Das bedeutet: Das Guthaben eines geförderten Altersvorsorgedepots ist nicht genauso frei verfügbar wie das Kapital eines gewöhnlichen Wertpapierdepots. Wer möglicherweise vor dem Ruhestand größere Geldbeträge benötigt, sollte deshalb ausreichend frei verfügbares Vermögen einplanen.
Kann ich den Anbieter meines Altersvorsorgedepots wechseln?
Ein Anbieterwechsel ist grundsätzlich vorgesehen. Dabei kann das vorhandene Altersvorsorgevermögen unter den gesetzlichen Voraussetzungen auf einen anderen begünstigten Altersvorsorgevertrag übertragen werden, ohne dass dies einer förderschädlichen Auszahlung gleichkommt. Mögliche Wechselkosten und die Bedingungen des neuen Anbieters sollten vorher geprüft werden.
Kann ich mir zum Rentenbeginn das gesamte Kapital auszahlen lassen?
Das geförderte Altersvorsorgedepot ist auf die Versorgung im Ruhestand ausgerichtet. Eine vollständige freie Kapitalauszahlung ist deshalb grundsätzlich nicht wie bei einem gewöhnlichen Wertpapierdepot vorgesehen. Zum Beginn der Auszahlungsphase kann nach den gesetzlichen Regelungen ein Teil des Kapitals als Einmalbetrag entnommen werden. Für das verbleibende Kapital gelten die vereinbarten Auszahlungsformen.
Gerade deshalb sollten größere geplante Ausgaben im Ruhestand bereits bei der Vorsorgeplanung berücksichtigt werden.
Was passiert mit meinem bisherigen Riester-Vertrag?
Bestehende Riester-Verträge bleiben grundsätzlich erhalten und können weitergeführt werden. Ein Wechsel in das neue Altersvorsorgedepot kann möglich sein. Ob sich dieser tatsächlich lohnt, hängt jedoch von den bisherigen Garantien, den Vertragskosten, den verbleibenden Jahren bis zum Ruhestand und den persönlichen Zielen ab.
Wir empfehlen deshalb, einen bestehenden Riester-Vertrag niemals vorschnell aufzugeben. Gerade ältere Verträge können Garantien oder Bedingungen enthalten, die heute nicht mehr in derselben Form angeboten werden.
Worauf es dabei ankommt, erklären wir ausführlich in unserem Beitrag Riester-Rente behalten oder ins Altersvorsorgedepot wechseln?
Unsere Sichtweise bei Meister Finanzstrategen in Ravensburg
Seit vielen Jahren beschäftigen wir uns mit der Frage, wie Menschen ihre finanzielle Zukunft sinnvoll gestalten können. Dabei haben wir eines immer wieder festgestellt: Die Lebenssituationen unserer Kunden sind unterschiedlich. Und deshalb können auch die passenden Lösungen nicht immer gleich aussehen.
Ein junger Arbeitnehmer, der gerade erst ins Berufsleben startet, hat andere Anforderungen als eine Familie mit zwei Kindern. Ein gutverdienender Angestellter kurz vor dem Ruhestand stellt andere Fragen als ein Selbstständiger, der später vielleicht sein Unternehmen verkaufen möchte. Und jemand, der mit 65 Jahren die Welt bereisen möchte, benötigt möglicherweise eine andere Auszahlungsstrategie als jemand, dem vor allem eine lebenslange, möglichst sichere monatliche Versorgung wichtig ist.
Genau deshalb möchten wir nicht einfach nur ein Altersvorsorgeprodukt vermitteln. Wir möchten verstehen, wie unsere Kunden leben, welche Wünsche sie haben und welche finanziellen Möglichkeiten sie später benötigen. Dabei betrachten wir gemeinsam:
- die staatliche Förderung,
- die steuerlichen Auswirkungen,
- die vorhandenen Vermögenswerte,
- die Absicherung der Familie.
Manchmal wird das neue Altersvorsorgedepot dabei eine hervorragende Lösung sein. Manchmal wird eine private fondsgebundene Rentenversicherung auf ETF-Basis eine sinnvolle Ergänzung darstellen. Und manchmal ist es besonders wichtig, zusätzlich frei verfügbares Vermögen aufzubauen.
Wir möchten nicht nur wissen, wie viel Geld Sie bis zu Ihrem Rentenbeginn angespart haben. Wir möchten gemeinsam mit Ihnen planen, wann Sie dieses Geld benötigen und was Sie damit in Ihrem Leben erreichen möchten.
Unser Fazit: Das neue Altersvorsorgedepot ist eine große Chance, aber keine Universallösung
Wir begrüßen die neue Altersvorsorgereform ausdrücklich. Sie eröffnet neue Möglichkeiten, staatliche Förderung mit den Renditechancen des Kapitalmarkts zu verbinden. Vor allem aber kann sie dazu beitragen, dass sich mehr Menschen rechtzeitig mit ihrer finanziellen Zukunft beschäftigen. Das ist aus unserer Sicht ein großer Fortschritt.
Gleichzeitig möchten wir davor warnen, die Entscheidung für eine Altersvorsorge ausschließlich von staatlichen Zulagen, ETF-Renditen oder niedrigen Depotkosten abhängig zu machen. Denn mindestens genauso wichtig sind:
- die späteren Steuern,
- die Auszahlungsregelungen,
- die Vererbbarkeit des Vermögens,
- die persönliche Lebensplanung.
Vielleicht möchten Sie Ihren Ruhestand vor allem genießen und in den ersten Jahren möglichst viel unternehmen. Vielleicht wünschen Sie sich eine lebenslange finanzielle Sicherheit. Oder vielleicht möchten Sie beides miteinander verbinden. Genau dafür braucht es eine durchdachte Strategie.
Nicht das Produkt mit der höchsten Förderung ist automatisch die beste Lösung. Entscheidend ist, was langfristig zu Ihnen und Ihrem Leben passt.
Altersvorsorgeberatung in Ravensburg: Lassen Sie uns über Ihre Zukunft sprechen
Sie möchten wissen, ob das neue Altersvorsorgedepot für Sie sinnvoll ist? Oder wie sich die staatliche Förderung mit einer privaten fondsgebundenen Rentenversicherung oder einem frei verfügbaren ETF-Depot kombinieren lässt? Dann sprechen Sie mit uns.
Gemeinsam beschäftigen wir uns nicht nur mit Renditechancen und staatlichen Zulagen, sondern auch mit Ihren persönlichen Wünschen, Ihrer Familie, Ihrer steuerlichen Situation und der finanziellen Gestaltung Ihres Ruhestands. Denn am Ende geht es nicht darum, möglichst viele Altersvorsorgeverträge zu besitzen. Es geht darum, im Ruhestand die finanziellen Möglichkeiten zu haben, das eigene Leben so zu gestalten, wie man es sich wünscht.
Stand: November 2026. Die Informationen beziehen sich auf die beschlossene Altersvorsorgereform mit vorgesehenem Produktstart ab Januar 2027. Die steuerliche Behandlung hängt von den individuellen Voraussetzungen und den jeweils geltenden gesetzlichen Regelungen ab.